粤港澳大湾区作为国家战略级区域发展平台,其医疗器械产业近年来呈现出高速增长、创新集聚、跨境协同的显著特征。依托香港、澳门、广州、深圳、珠海等城市的科研、制造与国际化优势,大湾区正逐步成为我国医疗器械产业转型升级的重要引擎。
一、产业规模与增长态势
据统计,大湾区内地九市的医疗器械产业规模已超过2000亿元人民币,年均复合增长率保持在15%以上。深圳、广州、珠海三地贡献了主要产值,其中深圳以高端影像设备、体外诊断(IVD)和监护设备见长,广州在生物材料与组织工程领域优势突出,珠海则聚焦于介入器械与血液净化设备。香港和澳门虽然本地制造业规模有限,但在临床研究、国际认证与法规对接方面发挥着不可替代的“桥头堡”作用。
二、创新体系与关键领域
大湾区已形成“科研—转化—制造—临床”联动的创新链条。香港高校在基础研究和医疗器械原型设计方面实力雄厚,深圳和广州的企业擅长工程化与量产。主要突破领域包括:
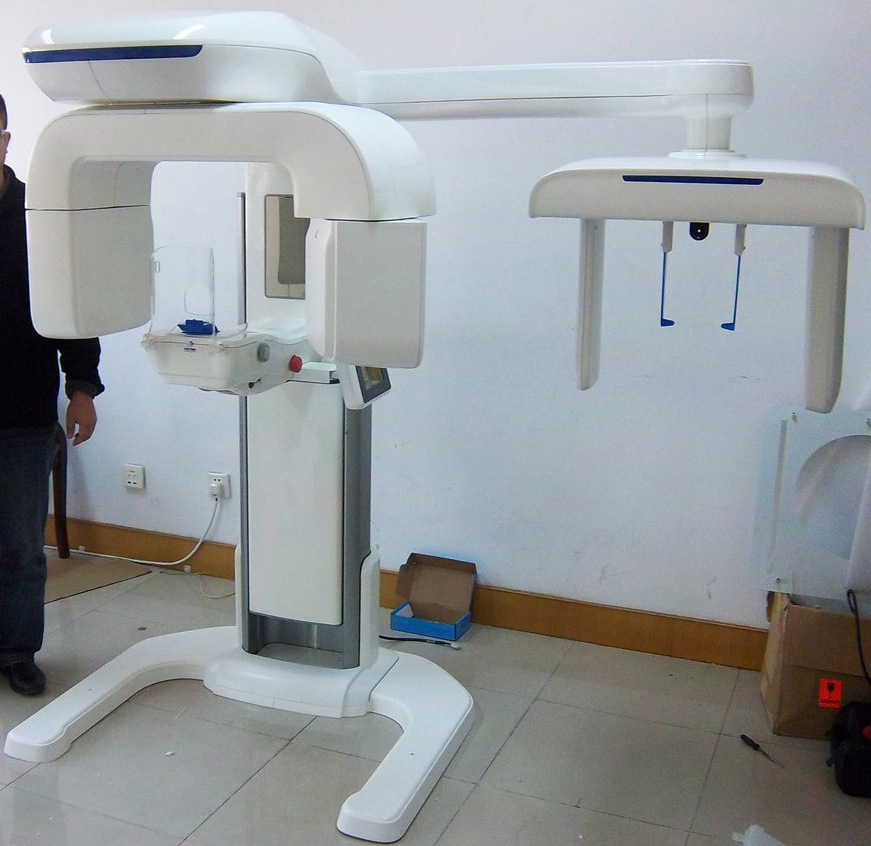
- 高端影像设备:联影、迈瑞等企业在MRI、CT、超声领域实现国产替代。
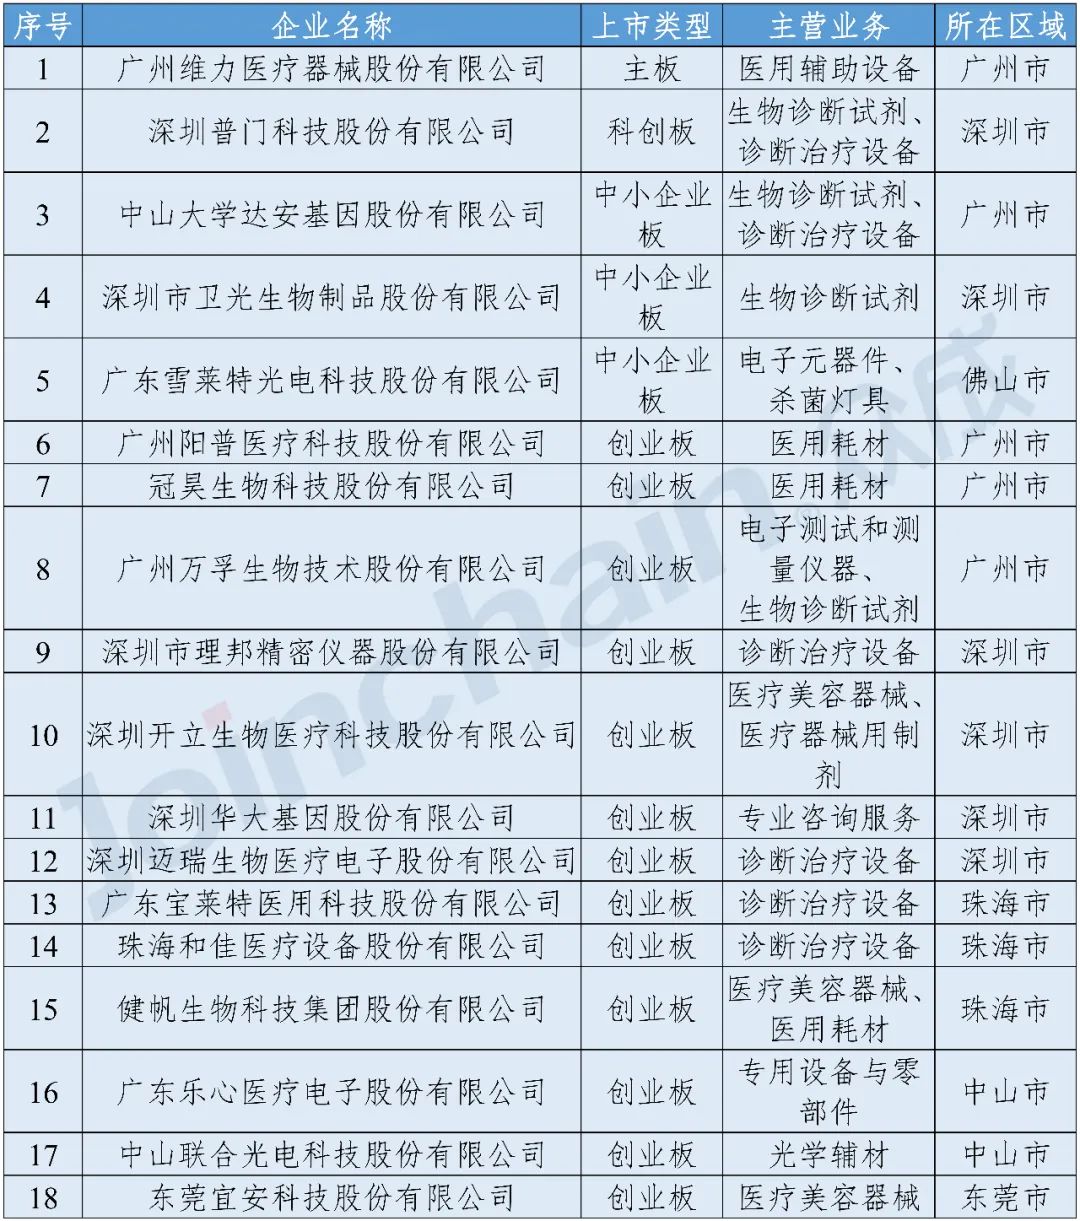
- 体外诊断:华大基因、达安基因等推动了分子诊断与POCT(即时检验)的发展。
- 植介入器械:先健科技、健帆生物在心脏封堵器、血液灌流器等方面占据领先地位。
- 人工智能医疗器械:腾讯、商汤等科技企业联合医院开发AI辅助诊断系统,覆盖眼底筛查、肺结节检测等场景。
三、政策与监管协同
“港澳药械通”政策允许大湾区指定医疗机构使用港澳已上市的医疗器械,极大加速了国际创新产品进入内地。国家药监局在大湾区设立医疗器械技术指导机构,推行医疗器械注册人制度(MAH),实现跨境委托生产。广东省药监局还推出“三重”帮扶机制,对创新器械实行优先审评。
四、产业链与集群布局
大湾区已建成多个医疗器械专业园区,如深圳南山医疗器械产业园、广州科学城、珠海金湾生物医药基地。产业链覆盖原材料(如医用高分子、生物陶瓷)、核心部件(如探测器、传感器)、整机制造及第三方检测灭菌服务。但部分高端传感器、芯片和精密加工设备仍依赖进口,补链强链需求迫切。
五、主要挑战
- 高端核心部件自主化率不足,受制于欧美供应链。
- 粤港澳三地在临床试验数据互认、专利保护、职业资格互认上仍存在制度壁垒。
- 产业同质化竞争初显,各市在孵化器、园区招商等方面存在资源重叠。
- 复合型人才(懂技术、懂法规、懂国际市场)严重短缺。
六、未来展望
随着《粤港澳大湾区药品医疗器械监管创新发展工作方案》深入推进,以及横琴、前海、南沙等重大平台的政策红利释放,大湾区有望在2025—2030年间形成万亿级医疗器械产业集群。重点方向包括:
- 建设跨境真实世界研究数据平台;
- 推动国产高端设备“走出去”,依托香港进行国际注册与销售;
- 发展手术机器人、脑机接口、可穿戴监测等前沿赛道;
- 建立湾区统一的医疗器械伦理审查与临床试验加速网络。
粤港澳大湾区医疗器械产业正处于从“跟跑”向“并跑、领跑”跨越的关键期。通过深化跨境协同、强化原始创新、完善产业链韧性,大湾区完全有能力成为全球医疗器械创新版图上的重要一极。